
Giải thể doanh nghiệp không đơn thuần là việc dừng hoạt động, mà là quá trình tất toán mọi nghĩa vụ với Nhà nước, người lao động và chủ nợ. Trong đó, báo cáo tài chính giải thể chính là bản tổng kết cuối cùng gửi tới cơ quan Thuế để chứng minh doanh nghiệp đã hoàn tất nghĩa vụ tài chính. Chỉ cần một sai sót nhỏ trong việc xử lý hàng tồn kho hay công nợ, hồ sơ giải thể của bạn có thể bị treo vô thời hạn. Bài viết này ACC Khánh Hòa sẽ hướng dẫn bạn cách lập báo cáo chuẩn xác nhất.
1. Báo cáo tài chính giải thể là gì? Tại sao phải nộp?
Theo quy định tại Điều 207, Khoản 1 của Luật Doanh nghiệp 2020, báo cáo tài chính giải thể doanh nghiệp là báo cáo tổng hợp tình hình tài chính tại thời điểm chấm dứt hoạt động, được lập theo hướng dẫn của Thông tư 200/2014/TT-BTC về việc hướng dẫn lập báo cáo tài chính tại thời điểm chấm dứt hoạt động.
Báo cáo này bao gồm bảng cân đối kế toán, báo cáo kết quả kinh doanh và các báo cáo liên quan khác, nhằm chứng minh doanh nghiệp đã tất toán hết các khoản nợ, tài sản và nghĩa vụ thuế.
Việc nộp báo cáo tài chính giải thể là bắt buộc để hoàn tất thủ tục giải thể, theo Luật Doanh nghiệp 2020 và Luật Thuế thu nhập doanh nghiệp 2025. Nếu không nộp, doanh nghiệp sẽ không thể đóng mã số thuế, dẫn đến rủi ro pháp lý và phạt hành chính. Báo cáo này giúp cơ quan thuế xác nhận doanh nghiệp không còn tồn tại, đồng thời bảo vệ quyền lợi của chủ nợ và cổ đông.
2. Thời hạn nộp báo cáo tài chính giải thể theo quy định mới nhất
Theo Luật Quản lý thuế và Nghị định 125, thời hạn nộp báo cáo tài chính giải thể là chậm nhất 45 ngày kể từ ngày có quyết định giải thể, theo hướng dẫn của Tổng cục Thuế và Bộ Tài chính năm 2026. Nộp chậm có thể bị phạt từ 10.000.000đ đến 25.000.000đ. Ví dụ: Nếu quyết định giải thể ngày 10/1/2024, hạn nộp là ngày 24/2/2024.
Đối với doanh nghiệp "trắng" (không phát sinh doanh thu/chi phí), nếu nộp đúng hạn và khớp dữ liệu hóa đơn điện tử, thủ tục có thể được tối giản qua hệ thống AI của ngành Thuế, ưu tiên đóng mã số thuế tự động.
>> Xem thêm: Hướng dẫn làm báo cáo tài chính vay ngân hàng
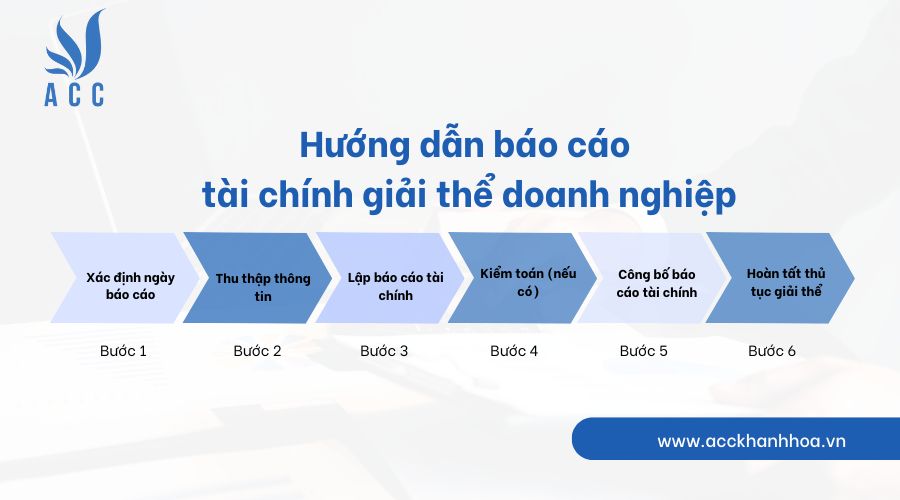
3. Hướng dẫn các bước lập báo cáo tài chính giải thể doanh nghiệp
Bước 1: Kiểm kê tài sản và đối chiếu công nợ
Xác định ngày khóa sổ kế toán là ngày có quyết định giải thể. Kiểm kê toàn bộ tài sản (tài sản cố định, hàng tồn kho, tiền mặt) và đối chiếu công nợ phải thu/phải trả. Thu thập chứng từ như hóa đơn, biên bản kiểm kê để đảm bảo tính chính xác.
Bước 2: Xử lý số dư các tài khoản (Hàng tồn kho, TSCĐ, Tiền mặt)
Hàng tồn kho: Phải thanh lý hoặc chuyển nhượng, xuất hóa đơn và nộp thuế GTGT trước giải thể. Tài sản cố định: Thanh lý, xuất hóa đơn và nộp thuế TNDN từ nhượng bán. Tiền mặt: Sử dụng để thanh toán nợ, số dư còn lại chia cho cổ đông theo tỷ lệ vốn góp, hạch toán giảm vốn và giảm tiền.
Công nợ: Lập biên bản đối chiếu, chứng minh đã thu hồi/chi trả hết. Vốn điều lệ: Hoàn trả cho thành viên sau khi trừ nợ.
Bước 3: Lập bảng cân đối kế toán và kết quả kinh doanh chặng cuối
Lập theo mẫu chuẩn của Bộ Tài chính, dựa trên Thông tư 200/2014/TT-BTC. Bảng cân đối kế toán ghi nhận tài sản, nợ và vốn về 0. Báo cáo kết quả kinh doanh phản ánh doanh thu, chi phí từ đầu năm đến ngày giải thể. Bao gồm báo cáo lưu chuyển tiền tệ và thuyết minh chi tiết.
Nếu bắt buộc, thực hiện kiểm toán độc lập để xác nhận. Sau đó, nộp qua hệ thống Thuế điện tử (Thuedientu.gdt.gov.vn).
>> Xem thêm: Báo cáo tài chính riêng lẻ là gì? Phân biệt BCTC hợp nhất và riêng lẻ
4. Những lưu ý đặc biệt khi hạch toán các tài khoản khi giải thể
Khi hạch toán, đảm bảo tất cả số dư tài khoản về 0, theo Luật Thuế thu nhập doanh nghiệp 2025. Xác định thời điểm lập báo cáo chính xác, kiểm kê tài sản cẩn thận, xử lý nợ trung thực. Lưu trữ chứng từ đầy đủ, tuân thủ pháp luật và công bố rõ ràng.
Hóa đơn điện tử: Phải hủy hóa đơn còn tồn và nộp báo cáo tình hình sử dụng hóa đơn cuối cùng trước đóng mã số thuế.
|
Tiêu chí |
Báo cáo tài chính năm |
Báo cáo tài chính giải thể |
|
Kỳ báo cáo |
Đủ 12 tháng (năm tài chính) |
Từ đầu năm đến ngày quyết định giải thể |
|
Mục đích |
Báo cáo tình hình kinh doanh định kỳ |
Chấm dứt tồn tại, đóng mã số thuế |
|
Xử lý số dư |
Chuyển sang năm sau |
Phải đưa về bằng 0 (Tất toán hết) |
|
Thanh tra thuế |
Có thể bị kiểm tra xác suất |
100% bị thanh tra/kiểm tra quyết toán |
5. Hồ sơ quyết toán thuế giải thể đầy đủ gồm những gì?
Hồ sơ bao gồm: Quyết định giải thể, báo cáo tài chính giải thể (theo Thông tư 200/2014/TT-BTC), tờ khai quyết toán thuế TNDN và GTGT, biên bản kiểm kê tài sản/nợ, chứng từ thanh lý tài sản, báo cáo sử dụng hóa đơn điện tử cuối cùng. Nộp kèm theo Luật Thuế thu nhập doanh nghiệp 2025.
6. Quy trình đóng mã số thuế sau khi nộp báo cáo tài chính
Sau nộp báo cáo, cơ quan thuế kiểm tra (100% trường hợp). Nếu khớp, cấp xác nhận hoàn thành nghĩa vụ thuế trong 10-15 ngày. Doanh nghiệp nộp hồ sơ đóng mã số thuế tại Chi cục Thuế, bao gồm quyết định giải thể và xác nhận trên. Hoàn tất đăng ký giải thể tại Sở Kế hoạch Đầu tư.
7. Câu hỏi thường gặp
Doanh nghiệp không phát sinh gì có phải nộp BCTC giải thể không?
Có. Bất kể doanh nghiệp có hoạt động hay không, khi giải thể vẫn phải lập báo cáo tài chính cho giai đoạn cuối để làm căn cứ đóng mã số thuế.
Số dư tiền mặt xử lý thế nào khi kết thúc báo cáo?
Số tiền còn lại sau khi thanh toán hết các khoản nợ sẽ được chia cho các cổ đông/thành viên góp vốn theo tỷ lệ sở hữu. Kế toán hạch toán giảm vốn và giảm tiền tương ứng.
Có thể nộp báo cáo tài chính giải thể qua mạng không?
Có. Hiện nay 100% hồ sơ quyết toán giải thể và báo cáo tài chính đều được nộp qua hệ thống Thuế điện tử (Thuedientu.gdt.gov.vn).
Các khoản nợ trong báo cáo tài chính giải thể doanh nghiệp được xử lý như thế nào?
Các khoản nợ phải được liệt kê rõ ràng và ưu tiên thanh toán trước khi phân chia tài sản còn lại cho cổ đông.
Lập báo cáo tài chính giải thể doanh nghiệp có khác gì so với báo cáo tài chính hàng năm?
Báo cáo tài chính giải thể tập trung vào tình hình tài chính tại thời điểm quyết định giải thể, bao gồm thanh lý tài sản và xử lý nợ, thay vì kỳ kế toán định kỳ như báo cáo hàng năm.
Việc hoàn thiện báo cáo tài chính giải thể doanh nghiệp đòi hỏi sự chính xác và tuân thủ các quy định pháp luật hiện hành. Thông qua bài viết này, hy vọng các doanh nghiệp sẽ nắm rõ hơn quy trình cần thực hiện và các yêu cầu cụ thể. Nếu có nhu cầu hỗ trợ hoặc tư vấn chi tiết hơn, ACC Khánh Hòa luôn sẵn sàng đồng hành cùng bạn trong quá trình giải thể doanh nghiệp, giúp đảm bảo mọi thủ tục được thực hiện đúng hạn và đúng quy định pháp lý.
Để lại một bình luận