
Mẫu thẻ tài sản cố định theo Quyết định 15 là công cụ quan trọng trong công tác kế toán, giúp doanh nghiệp quản lý và theo dõi tình hình sử dụng tài sản cố định. Thẻ tài sản cố định không chỉ ghi nhận thông tin chi tiết về từng tài sản mà còn là cơ sở để tính toán khấu hao và phục vụ cho các báo cáo tài chính. Hãy cùng ACC Khánh Hòa tìm hiểu về mẫu hợp đồng này và các thông tin có liên quan một cách chi tiết qua bài viết dưới đây nhé!

1. Thế nào là thẻ tài sản cố định?
Thẻ tài sản cố định là theo dõi chi tiết từng tài sản cố định của doanh nghiệp, tình hình thay đổi nguyên giá và giá trị hao mòn đã trích hàng năm của từng tài sản cố định.
Bên cạnh đó, cũng có thể hiểu thẻ tài sản cố định là chứng từ được dùng để theo dõi chi tiết tình hình tăng giảm của từng tài sản cố định trong doanh nghiệp. Việc lập thẻ tài sản cố định sẽ giúp kế toán dễ dàng theo dõi sự thay đổi nguyên giá và giá trị hao mòn cho từng năm của tài sản cố định.
2. Mẫu thẻ tài sản cố định theo quyết định 15
Mẫu thẻ tài sản cố định theo quyết định 15 được ban hành kèm theo QĐ số 15/2006/QĐ-BTC với nội dung cụ thể như sau:
Mẫu số S23-DN: Thẻ Tài sản cố định
| Đơn vị:………………
Địa chỉ:……………… |
Mẫu số S23-DN (Ban hành theo QĐ số 15/2006/QĐ-BTC ngày 20/3/2006 của Bộ trưởng BTC) |
THẺ TÀI SẢN CỐ ĐỊNH
Số: ……….
Ngày ……tháng …… năm …..lập thẻ …..
Căn cứ vào biên bản giao nhận TSCĐ số …………..ngày ….tháng …..năm ………
Tên, mã ký hiệu, quy cách (cấp hạng) TSCĐ: ………… Số hiệu TSCĐ ………………………..
Nước sản xuất (xây dựng) …………………………………. Năm sản xuất ………………………
Bộ phận quản lý, sử dụng …………………………. Năm đưa vào sử dụng ……………………
Công suất (diện tích thiết kế)…………………………………………………………
Đình chỉ sử dụng TSCĐ ngày …….tháng……..năm……………
Lý do đình chỉ…………………………………………………………………………
| Số hiệu
chứng từ |
Nguyên giá tài sản cố định | Giá trị hao mòn tài sản cố định | ||||
| Ngày, tháng,
năm |
Diễn giải |
Nguyên
giá |
Năm | Giá trị
hao mòn |
Cộng dồn | |
| A | B | C | 1 | 2 | 3 | 4 |
Dụng cụ phụ tùng kèm theo
| Số
TT |
Tên, quy cách dụng cụ,
phụ tùng |
Đơn vị | Số lượng | Giá trị |
| A | B | C | 1 | 2 |
Ghi giảm TSCĐ chứng từ sổ:……………..ngày…tháng…năm…………………………….
Lý do giảm……………………………………………………………………………………
| Ngày ….tháng ….năm …. | ||
| Người lập
(Ký, họ tên) |
Kế toán trưởng
(Ký, họ tên) |
Giám đốc
(Ký, họ tên, đóng dấu) |
>>> Tải ngay tại Mẫu thẻ tài sản cố định theo quyết định 15
Xem thêm: Hướng dẫn tình khấu hao tài sản cố định thuê tài chính
3. Hướng dẫn ghi thẻ tài sản cố định
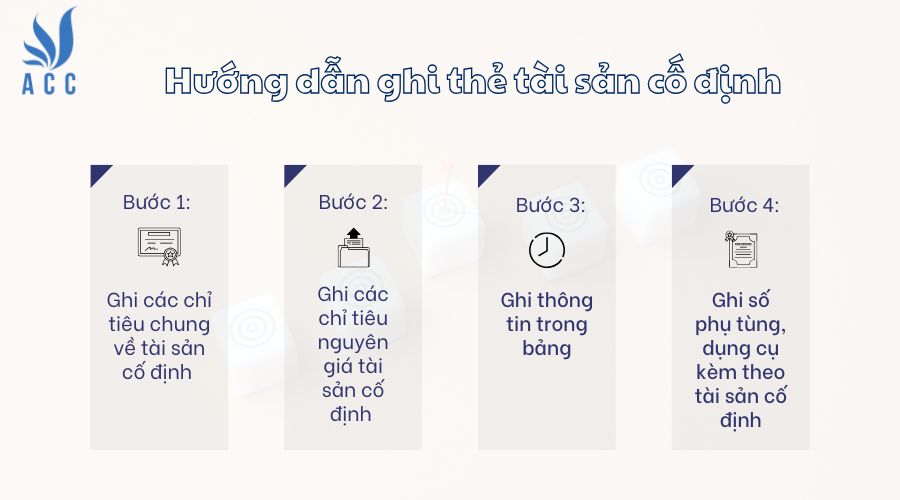
Để ghi mẫu thẻ tài sản cố định theo quyết định 15, bạn cần nhập thông tin theo các bước như sau:
Bước 1: Ghi các chỉ tiêu chung về tài sản cố định
Các chỉ tiêu này bao gồm tên, ký mã hiệu, quy cách (cấp hạng); số hiệu, nước sản xuất (xây dựng) ; năm sản xuất, bộ phận quản lý, sử dụng; năm bắt đầu đưa vào sử dụng, công suất (diện tích) thiết kế; ngày, tháng, năm và lý do đình chỉ sử dụng tài sản cố định.
Bước 2: Ghi các chỉ tiêu nguyên giá tài sản cố định
Ghi ngay khi bắt đầu hình thành tài sản cố định và qua từng thời kỳ do đánh giá lại, xây dựng, trang bị thêm hoặc tháo bớt các bộ phận… và giá trị hao mòn đã trích qua các năm.
Bước 3: Ghi thông tin trong bảng
- Cột A, B, C, 1: Ghi số hiệu, ngày, tháng, năm của chứng từ, lý do hình thành nên nguyên giá và nguyên giá của tài sản cố định tại thời điểm đó.
- Cột 2: Ghi năm tính giá trị hao mòn tài sản cố định.
- Cột 3: Ghi giá trị hao mòn tài sản cố định của từng năm.
- Cột 4: Ghi tổng số giá trị hao mòn đã trích cộng dồn đến thời điểm vào thẻ. Đối với những tài sản cố định không phải trích khấu hao nhưng phải tính hao mòn (như tài sản cố định dùng cho sự nghiệp, phúc lợi, …) thì cũng tính và ghi giá trị hao mòn vào thẻ.
Bước 4: Ghi số phụ tùng, dụng cụ kèm theo tài sản cố định
- Cột A, B, C: Ghi số thứ tự, tên quy cách và đơn vị tính của dụng cụ, phụ tùng.
- Cột 1, 2: Ghi số lượng và giá trị của từng loại dụng cụ, phụ tùng kèm theo TSCĐ.
- Cuối tờ thẻ, ghi giảm tài sản cố định: Ghi số ngày, tháng, năm của chứng từ ghi giảm tài sản cố định và lý do giảm.
Đặc biệt, cần lưu ý mẫu thẻ tài sản cố định theo quyết định 15 được lập cho từng đối tượng ghi tài sản cố định. Thẻ tài sản cố định dùng chung cho mọi tài sản cố định là nhà cửa, vật kiến trúc, máy móc thiết bị, cây, con, gia súc…
Xem thêm: Hướng dẫn hạch toán nhập khẩu tài sản cố định chi tiết
4. Khi nào cần lập thẻ tài sản cố định?
Mẫu thẻ tài sản cố định theo quyết định 15 cần được lập ngay khi doanh nghiệp tiếp nhận, mua sắm hoặc đưa vào sử dụng một tài sản cố định mới. Cụ thể, thẻ tài sản cố định sẽ được lập trong các trường hợp sau:
- Khi tài sản cố định được mua sắm: Khi doanh nghiệp mua tài sản cố định (như máy móc, thiết bị, xe cộ, nhà xưởng, v.v.), thẻ tài sản cố định sẽ được lập để ghi nhận thông tin chi tiết về tài sản, bao gồm giá trị, ngày đưa vào sử dụng, thời gian khấu hao, và các thông tin liên quan khác.
- Khi tài sản cố định được nhận góp vốn: Nếu tài sản cố định được nhận dưới hình thức góp vốn (ví dụ, góp vốn bằng tài sản), thẻ tài sản sẽ được lập để ghi nhận tài sản đó vào sổ sách kế toán.
- Khi tài sản cố định được chuyển từ dạng khác: Nếu tài sản cố định được chuyển từ dạng tài sản lưu động hoặc từ một hình thức sử dụng khác sang tài sản cố định (ví dụ, chuyển một tài sản từ sử dụng cho mục đích khác thành tài sản cố định của công ty), thẻ tài sản cũng cần được lập.
- Khi tài sản cố định được sửa chữa, cải tạo lớn: Nếu tài sản cố định trải qua sửa chữa, cải tạo lớn làm thay đổi giá trị hoặc tính chất của tài sản, thẻ tài sản sẽ được điều chỉnh lại để phản ánh sự thay đổi này.
- Khi tài sản cố định bị thanh lý, chuyển nhượng hoặc giảm giá trị: Nếu tài sản cố định bị thanh lý hoặc chuyển nhượng, hoặc giảm giá trị do hư hỏng, thẻ tài sản cũng sẽ được cập nhật hoặc xóa bỏ tùy theo tình hình thực tế.
Như vậy, thẻ tài sản cố định cần được lập ngay khi có sự thay đổi về tình trạng tài sản cố định để đảm bảo tính chính xác trong công tác kế toán và quản lý tài sản..
5. Câu hỏi thường gặp
Ai là người có trách nhiệm ký duyệt thẻ tài sản cố định áp dụng đối với công ty trách nhiệm hữu hạn?
Căn cứ theo khoản 1 Điều 124 Thông tư 200/2014/TT-BTC, người có trách nhiệm ký duyệt thẻ tài sản cố định áp dụng đối với công ty trách nhiệm hữu hạn là người đại diện theo pháp luật và kế toán trưởng.
Việc lập mẫu thẻ tài sản cố định theo quyết định 15 phải dựa trên những căn cứ nào?
Việc lập thẻ tài sản cố định dựa trên các căn cứ sau đây:
- Biên bản giao nhận tài sản cố định;
- Biên bản đánh giá lại tài sản cố định;
- Bảng phân bổ khấu hao tài sản cố định;
- Biên bản thanh lý tài sản cố định;
Thẻ tài sản cố định được dùng nhằm mục đích gì?
Mục đích của việc sử dụng Thẻ tài sản cố định đó là theo dõi chi tiết từng tài sản cố định của doanh nghiệp, tình hình thay đổi nguyên giá và giá trị hao mòn đã trích hàng năm của từng tài sản cố định.
Mẫu thẻ tài sản cố định theo Quyết định 15 là một phần không thể thiếu trong hệ thống kế toán của doanh nghiệp, góp phần đảm bảo việc ghi chép, quản lý và theo dõi tài sản cố định một cách hiệu quả. Việc sử dụng đúng mẫu thẻ giúp doanh nghiệp đáp ứng các yêu cầu pháp lý, tối ưu hóa quản lý tài sản và hỗ trợ công tác lập báo cáo tài chính chính xác. Với bài viết này của ACC Khánh Hòa, chúng tôi hy vọng bạn đọc đã trang bị được cho mình nhiều thông tin bổ ích.
Để lại một bình luận