
Lập bảng cân đối kế toán theo Thông tư 107 là một nhiệm vụ quan trọng đối với kế toán viên của doanh nghiệp, yêu cầu sự chính xác và tuân thủ các nguyên tắc kế toán cơ bản. Bài viết này ACC Khánh Hòa sẽ cung cấp thông tin chi tiết về bảng cân đối kế toán theo thông tư 107, giúp bạn hiểu rõ hơn về vấn đề này.

1. Khái niệm về bảng cân đối kế toán
Bảng cân đối kế toán là báo cáo tài chính phản ánh tổng hợp tình hình tài chính của doanh nghiệp tại một thời điểm nhất định. Báo cáo này gồm hai phần chủ yếu: tài sản (bao gồm tài sản ngắn hạn và tài sản dài hạn) và nguồn vốn (bao gồm nguồn vốn chủ sở hữu và nợ phải trả).
Bảng cân đối kế toán giúp các nhà quản lý, cổ đông, và các bên liên quan hiểu rõ về khả năng thanh toán, mức độ rủi ro tài chính và hiệu quả sử dụng vốn của doanh nghiệp.
2. Các cấu trúc chính trong bảng cân đối kế toán theo Thông tư 107
Bảng cân đối kế toán theo Thông tư 107 được chia thành hai phần bao gồm:
Phần A: Tài sản
Phản ánh các khoản tài sản mà doanh nghiệp sở hữu hoặc kiểm soát bao gồm:
- Tài sản ngắn hạn (khoản mục 1): Bao gồm tiền mặt, các khoản phải thu, hàng tồn kho, các khoản chi phí trả trước và các khoản đầu tư ngắn hạn.
- Tài sản dài hạn (khoản mục 2): Bao gồm tài sản cố định, đầu tư tài chính dài hạn, và các khoản chi phí trả trước dài hạn.
Phần B: Nguồn vốn
Phản ánh nguồn tài chính của doanh nghiệp để tài trợ cho tài sản bao gồm:
- Nợ phải trả (khoản mục 1): Bao gồm các khoản vay ngắn hạn, các khoản phải trả cho người bán, nợ thuế, nợ phải trả khác, và nợ dài hạn.
- Vốn chủ sở hữu (khoản mục 2): Bao gồm vốn điều lệ, lợi nhuận chưa phân phối, các quỹ dự phòng và các nguồn vốn khác của doanh nghiệp.
Xem thêm: Hướng dẫn lập bảng cân đối phát sinh tài khoản
3. Các bước lập bảng cân đối kế toán theo Thông tư 107
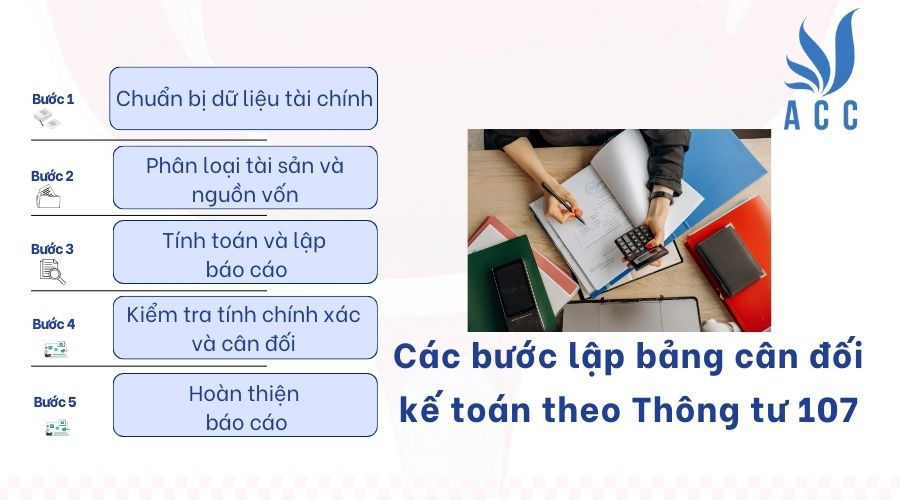
Để lập bảng cân đối kế toán theo Thông tư 107, kế toán viên cần thực hiện các bước sau:
Bước 1: Chuẩn bị dữ liệu tài chính
Trước khi lập bảng cân đối kế toán, bạn cần thu thập các số liệu tài chính từ các sổ kế toán của doanh nghiệp, bao gồm:
- Sổ cái các tài khoản kế toán liên quan đến tài sản, nguồn vốn.
- Báo cáo các khoản chi tiết về tài sản ngắn hạn, tài sản dài hạn, nợ phải trả, và nguồn vốn chủ sở hữu.
Bước 2: Phân loại tài sản và nguồn vốn
Dựa trên các số liệu thu thập được, phân loại tài sản thành tài sản ngắn hạn và tài sản dài hạn, và phân loại nguồn vốn thành nợ phải trả và vốn chủ sở hữu như sau:
- Tài sản ngắn hạn gồm các tài sản có thể chuyển đổi thành tiền trong vòng 12 tháng (ví dụ: tiền mặt, các khoản phải thu ngắn hạn, hàng tồn kho).
- Tài sản dài hạn là các tài sản có thời gian sử dụng trên 12 tháng (ví dụ: tài sản cố định, đầu tư tài chính dài hạn).
- Nợ phải trả gồm các khoản nợ ngắn hạn và dài hạn (ví dụ: các khoản vay ngắn hạn, các khoản phải trả cho người bán, nợ thuế).
- Vốn chủ sở hữu gồm vốn điều lệ, lợi nhuận chưa phân phối, quỹ dự phòng, và các khoản vốn khác.
Bước 3: Tính toán và lập báo cáo
Sau khi phân loại các tài khoản, bạn tính toán tổng cộng các mục trong bảng cân đối kế toán và điền vào các cột tương ứng như sau:
- Tổng tài sản sẽ là tổng cộng của tài sản ngắn hạn và tài sản dài hạn.
- Tổng nguồn vốn sẽ là tổng cộng của nợ phải trả và vốn chủ sở hữu.
Lưu ý rằng, Tổng tài sản = Tổng nguồn vốn (đây là nguyên tắc cơ bản của bảng cân đối kế toán, đảm bảo tính cân đối giữa tài sản và nguồn vốn).
Bước 4: Kiểm tra tính chính xác và cân đối
Sau khi lập xong bảng cân đối kế toán, bạn cần kiểm tra kỹ lưỡng các số liệu. Tổng tài sản phải bằng tổng nguồn vốn. Nếu không cân đối, bạn cần rà soát lại các số liệu và các nghiệp vụ kế toán để tìm ra nguyên nhân sai sót.
Bước 5: Hoàn thiện báo cáo
Khi bảng cân đối kế toán đã được lập đầy đủ và kiểm tra chính xác, bạn sẽ tiến hành hoàn thiện báo cáo và trình bày theo mẫu của Thông tư 107. Bảng cân đối kế toán phải được lập vào cuối kỳ kế toán (thường là cuối năm tài chính).
Xem thêm: Các nguyên tắc kế toán nợ phải trả
4. Mẫu bảng cân đối kế toán theo Thông tư 107
Dưới đây là mẫu đơn giản của bảng cân đối kế toán theo Thông tư 107:
Bảng cân đối kế toán (tại ngày … tháng … năm …)
| Tài sản | Mã số | Số cuối kỳ | Số đầu kỳ |
| A. Tài sản ngắn hạn | |||
| I. Tiền và các khoản tương đương tiền | 110 | ||
| II. Các khoản phải thu | 120 | ||
| III. Hàng tồn kho | 130 | ||
| IV. Tài sản ngắn hạn khác | 140 | ||
| B. Tài sản dài hạn | |||
| I. Tài sản cố định | 150 | ||
| II. Bất động sản đầu tư | 160 | ||
| III. Các khoản đầu tư tài chính dài hạn | 170 | ||
| IV. Tài sản dài hạn khác | 180 |
| Nguồn vốn | Mã số | Số cuối kỳ | Số đầu kỳ |
| A. Nợ phải trả | |||
| I. Nợ ngắn hạn | 310 | ||
| II. Nợ dài hạn | 320 | ||
| B. Vốn chủ sở hữu | |||
| I. Vốn góp của chủ sở hữu | 410 | ||
| II. Lợi nhuận sau thuế chưa phân phối | 420 | ||
| III. Quỹ dự phòng | 430 |
>>> Tải ngay tại Mẫu bảng cân đối tài khoản theo Thông tư 107
5. Những lưu ý khi lập bảng cân đối kế toán theo Thông tư 107
Khi lập bảng cân đối kế toán theo Thông tư 107, có một số yếu tố quan trọng mà các kế toán viên cần lưu ý để đảm bảo tính chính xác, hợp lý và hiệu quả của báo cáo tài chính. Dưới đây là các lưu ý chi tiết giúp doanh nghiệp tránh được những sai sót trong quá trình lập bảng cân đối kế toán và đảm bảo báo cáo tài chính đúng quy định như sau:
Đảm bảo tính cân đối giữa tài sản và nguồn vốn
Một trong những yêu cầu quan trọng nhất trong bảng cân đối kế toán là tính cân đối giữa tài sản và nguồn vốn. Điều này có nghĩa là tổng tài sản của doanh nghiệp phải bằng tổng nguồn vốn (bao gồm cả nợ phải trả và vốn chủ sở hữu). Đây là nguyên tắc cơ bản của kế toán, giúp đảm bảo rằng mọi nguồn tài sản đều được tài trợ bởi các nguồn vốn hợp lý.
Phân loại tài sản và nguồn vốn chính xác
Để bảng cân đối kế toán có tính chính xác và hợp lý, kế toán viên phải phân loại đúng các tài sản và nguồn vốn. Thông tư 107 quy định rõ ràng các nhóm tài sản và nguồn vốn cần phải được phân loại theo tài sản ngắn hạn và tài sản dài hạn; nợ phải trả ngắn hạn và nợ phải trả dài hạn; cũng như vốn chủ sở hữu. Việc phân loại chính xác này sẽ giúp các nhà quản lý và các bên liên quan có cái nhìn rõ ràng về cơ cấu tài chính của doanh nghiệp.
Việc phân loại đúng các tài sản và nguồn vốn giúp doanh nghiệp không chỉ tuân thủ quy định của Thông tư 107 mà còn giúp báo cáo tài chính phản ánh đúng thực tế hoạt động tài chính của doanh nghiệp.
Kiểm tra tính đầy đủ của các tài khoản
Một lưu ý quan trọng nữa khi lập bảng cân đối kế toán là phải đảm bảo tất cả các tài khoản có liên quan đều được ghi nhận đầy đủ. Các tài khoản phải phản ánh đúng các khoản mục tài sản và nguồn vốn của doanh nghiệp tại thời điểm lập báo cáo. Điều này có nghĩa là các số liệu từ sổ cái và các sổ chi tiết phải được kiểm tra và đối chiếu chính xác.
Việc thiếu sót trong việc ghi nhận các tài khoản có thể gây ra sự mất cân đối trong báo cáo tài chính và ảnh hưởng đến khả năng phân tích tài chính của doanh nghiệp.
Cập nhật kịp thời các nghiệp vụ phát sinh
Một lưu ý quan trọng khi lập bảng cân đối kế toán là phải cập nhật kịp thời các nghiệp vụ phát sinh trong kỳ kế toán. Việc này giúp bảng cân đối kế toán phản ánh đúng tình hình tài chính tại thời điểm lập báo cáo, tránh tình trạng bị bỏ sót các nghiệp vụ kinh tế quan trọng. Việc không cập nhật kịp thời các nghiệp vụ phát sinh có thể dẫn đến sự sai lệch giữa báo cáo tài chính và tình hình thực tế của doanh nghiệp.
Kiểm tra và điều chỉnh các số liệu
Một trong những bước không thể thiếu khi lập bảng cân đối kế toán là kiểm tra và điều chỉnh các số liệu. Sau khi lập xong báo cáo, kế toán viên cần thực hiện việc rà soát và kiểm tra lại các số liệu trong bảng cân đối kế toán để đảm bảo tính chính xác và tính hợp lý của thông tin.
Lập báo cáo đúng kỳ
Kế toán viên cần phải lập bảng cân đối kế toán đúng kỳ kế toán quy định. Đây là báo cáo được lập cuối kỳ tài chính để phản ánh tình hình tài chính của doanh nghiệp tại thời điểm kết thúc kỳ báo cáo. Việc lập báo cáo đúng kỳ giúp cung cấp thông tin chính xác cho các nhà đầu tư, các cơ quan quản lý và các bên liên quan khác.
6. Các câu hỏi thường gặp
Bảng cân đối kế toán có cần thiết phải cân đối giữa tài sản và nguồn vốn không?
Có, bảng cân đối kế toán phải luôn đảm bảo tính cân đối giữa tài sản và nguồn vốn. Tổng tài sản phải bằng tổng nguồn vốn (bao gồm nợ phải trả và vốn chủ sở hữu). Điều này là nguyên tắc cơ bản trong kế toán và phản ánh đúng tình hình tài chính của doanh nghiệp tại thời điểm lập báo cáo.
Tại sao cần phân loại chính xác tài sản ngắn hạn và tài sản dài hạn?
Việc phân loại chính xác tài sản ngắn hạn và dài hạn giúp cung cấp cái nhìn rõ ràng về khả năng thanh toán của doanh nghiệp, cũng như giúp xác định được cơ cấu tài chính. Tài sản ngắn hạn là những tài sản có thể chuyển đổi thành tiền trong vòng 12 tháng, trong khi tài sản dài hạn có thời gian sử dụng trên một năm. Việc phân loại đúng giúp các bên liên quan (như nhà đầu tư, ngân hàng) hiểu rõ hơn về khả năng tài chính và mức độ thanh khoản của doanh nghiệp.
Có cần điều chỉnh các khoản mục trong bảng cân đối kế toán khi có thay đổi trong kỳ kế toán không?
Có, nếu có sự thay đổi trong các nghiệp vụ phát sinh trong kỳ kế toán, bạn cần phải điều chỉnh các khoản mục trong bảng cân đối kế toán. Ví dụ, nếu có các khoản nợ mới phát sinh, các khoản phải thu không thu hồi được, hay các thay đổi về giá trị tài sản cố định, bạn cần cập nhật và điều chỉnh lại số liệu để báo cáo tài chính phản ánh đúng tình hình thực tế của doanh nghiệp.
Hy vọng bài viết bảng cân đối kế toán theo thông tư 107 đã cung cấp những thông tin hữu ích cho người đọc. Nếu bạn còn bất kỳ thắc mắc nào hoặc cần thêm sự hỗ trợ, đừng ngần ngại liên hệ với ACC Khánh Hòa để được tư vấn và hỗ trợ một cách nhanh chóng, chuyên nghiệp.
Để lại một bình luận