
Trong quá trình sử dụng, việc sửa chữa văn phòng là điều không thể tránh khỏi. Tuy nhiên, việc hạch toán chi phí sửa chữa văn phòng như thế nào cho đúng và hợp lý lại là vấn đề không phải ai cũng nắm rõ. Bài viết này ACC Khánh Hòa sẽ cung cấp một hướng dẫn chi tiết về chi phí sửa chữa văn phòng hạch toán như thế nào, bao gồm các quy định pháp luật liên quan, các tài khoản kế toán được sử dụng, và các bước hạch toán cụ thể cho từng nghiệp vụ.
1. Chi phí sửa chữa văn phòng bao gồm những gì?
Chi phí sửa chữa văn phòng bao gồm các khoản chi phí cần thiết để duy trì, bảo dưỡng và khôi phục lại tình trạng hoạt động ban đầu của tài sản trong văn phòng. Các khoản chi phí này không liên quan đến việc nâng cấp hay mở rộng tính năng mà chỉ nhằm mục đích sửa chữa và khôi phục lại hiệu suất của các tài sản đã sử dụng lâu dài. Các chi phí sửa chữa văn phòng có thể bao gồm:
- Chi phí thay thế các bộ phận bị hư hỏng: Bao gồm chi phí thay thế các thiết bị, vật liệu trong văn phòng đã bị hư hỏng hoặc xuống cấp như hệ thống điện, hệ thống chiếu sáng, cửa, cửa sổ.
- Chi phí bảo dưỡng thiết bị văn phòng: Được áp dụng cho việc duy trì và bảo dưỡng các thiết bị văn phòng như máy tính, máy in, điều hòa không khí, máy chiếu… nhằm đảm bảo chúng hoạt động ổn định.
- Chi phí sửa chữa các hạng mục xây dựng: Bao gồm việc sửa chữa các phần của văn phòng như trần nhà, tường, sàn nhà, vách ngăn… khi chúng bị xuống cấp hoặc gặp phải sự cố trong quá trình sử dụng.
- Chi phí khôi phục hệ thống cơ sở hạ tầng: Sửa chữa các hệ thống cơ sở hạ tầng như hệ thống điện nước, điều hòa không khí, hoặc các hệ thống khác trong văn phòng nhằm duy trì sự hoạt động bình thường của văn phòng.
Theo Khoản 13, Điều 2 của Thông tư 45/2013/TT-BTC, các chi phí này sẽ không được tính vào nguyên giá tài sản cố định mà sẽ được hạch toán vào chi phí kinh doanh trong kỳ hoặc phân bổ dần trong một thời gian nhất định, với thời gian phân bổ không quá 3 năm nếu có hợp đồng thuê tài sản yêu cầu việc sửa chữa.
2. Điều kiện để được hạch toán chi phí sửa chữa văn phòng
Để được hạch toán chi phí sửa chữa văn phòng, doanh nghiệp cần đáp ứng các điều kiện sau đây:
- Hợp đồng thuê hợp lệ: Doanh nghiệp phải có hợp đồng thuê văn phòng hợp pháp, trong đó ghi rõ trách nhiệm của bên thuê và bên cho thuê về việc sửa chữa, bảo dưỡng tài sản trong văn phòng. Nếu hợp đồng quy định bên thuê phải chịu trách nhiệm sửa chữa tài sản, chi phí sửa chữa sẽ được hạch toán vào chi phí kinh doanh.
- Mục đích sửa chữa: Chi phí sửa chữa chỉ được hạch toán nếu mục đích sửa chữa là để duy trì hoạt động sản xuất, kinh doanh của doanh nghiệp. Việc sửa chữa không nhằm mục đích nâng cấp hoặc tăng giá trị tài sản cố định mà chỉ để khôi phục tài sản về trạng thái hoạt động ban đầu.
- Hóa đơn, chứng từ hợp lệ: Mọi chi phí phát sinh trong quá trình sửa chữa cần có hóa đơn, chứng từ hợp pháp và đầy đủ. Đây là cơ sở để doanh nghiệp thực hiện hạch toán chi phí sửa chữa vào sổ sách kế toán.
- Thời gian sử dụng tài sản sau sửa chữa: Sau khi sửa chữa, tài sản phải tiếp tục được sử dụng trong khoảng thời gian còn lại của hợp đồng thuê, hoặc phù hợp với thời gian thuê nhà. Điều này đảm bảo rằng chi phí sửa chữa được phân bổ hợp lý trong suốt thời gian tài sản được sử dụng.
Tóm lại, khi tất cả các điều kiện trên được đáp ứng, doanh nghiệp có thể hạch toán chi phí sửa chữa văn phòng vào chi phí kinh doanh của mình, giúp đảm bảo sự minh bạch và hợp pháp trong quá trình kế toán.
3. Chi phí sửa chữa văn phòng hạch toán như thế nào?
Hạch toán chi phí sửa chữa văn phòng được thực hiện theo các nguyên tắc kế toán cụ thể, đảm bảo tính hợp lý và hợp pháp trong quản lý tài chính doanh nghiệp. Sau đây là các bước chi tiết để hạch toán chi phí sửa chữa văn phòng, đặc biệt khi không đủ điều kiện ghi tăng nguyên giá tài sản cố định:
(1) Khi phát sinh chi phí sửa chữa TSCĐ
Nếu thuế GTGT đầu vào được khấu trừ:
- Nợ TK 241 – Chi phí xây dựng dở dang
- Nợ TK 133 – Thuế GTGT được khấu trừ
- Có các TK 111, 112, 152, 214, v.v…
Nếu thuế GTGT đầu vào không được khấu trừ:
- Nợ TK 241 – Chi phí xây dựng dở dang
- Có các TK 111, 112, 152, 214, v.v…
(2) Khi việc sửa chữa TSCĐ hoàn thành
Nếu là sửa chữa nhỏ (do bộ phận có tài sản tự sửa chữa hoặc thuê ngoài):
- Nợ TK 627/641/642 (Chi phí sửa chữa nhỏ)
- Nợ TK 242 (Nếu chi phí sửa chữa cần phân bổ dần)
- Có TK 241 – Chi phí xây dựng dở dang
Nếu là sửa chữa lớn (cần phân bổ chi phí):
- Nợ TK 627/641/642
- Có TK 242 – Chi phí trả trước
(3) Khi chi phí sửa chữa phát sinh
- Nợ TK 621/622/627 – Chi phí sửa chữa văn phòng
- Có các TK 111/152/153/154, v.v… – Các tài khoản phát sinh chi phí
(4) Kết chuyển chi phí cho bộ phận sản xuất phụ
- Nợ TK 154 – Chi phí cho bộ phận sản xuất phụ
- Có TK 621/622/627
(5) Khi bàn giao TSCĐ sửa chữa hoàn thành cho bộ phận sử dụng
- Nợ TK 627/641/642 (Nếu chi phí sửa chữa nhỏ)
- Nợ TK 242 (Nếu chi phí cần phân bổ)
- Có TK 154 – Chi phí cho bộ phận sản xuất phụ
(6) Trường hợp thuê bên ngoài sửa chữa TSCĐ
Khi doanh nghiệp thuê bên ngoài để sửa chữa TSCĐ, kế toán sẽ hạch toán chi phí như sau:
- Nợ TK 627/641/642/242 – Chi phí sửa chữa
- Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
- Có TK 111/331 – Tổng tiền phải trả cho bên sửa chữa
(7) Hạch toán chi phí sửa chữa, nâng cấp TSCĐ có tính chu kỳ
Đối với những tài sản có sửa chữa chu kỳ, doanh nghiệp có thể trích trước chi phí sửa chữa vào chi phí hàng năm. Cách hạch toán khi thực hiện như sau:
Trích trước chi phí sửa chữa:
- Nợ TK 627/641/642
- Có TK 352 – Dự phòng phải trả
Chi phí sửa chữa thực tế phát sinh:
- Nợ TK 2413 – Sửa chữa lớn TSCĐ
- Có các TK 111/152/153/214/334, v.v…
(8) Khi sửa chữa, nâng cấp TSCĐ thỏa mãn điều kiện tăng nguyên giá
Khi phát sinh chi phí sửa chữa, cải tạo, nâng cấp TSCĐ:
- Nợ TK 241 – XDCB dở dang (2413) (chưa có thuế GTGT)
- Nợ TK 133 – Thuế GTGT đầu vào được khấu trừ
- Có các TK 111, 112, 152, 214, 331…
Khi hoàn thành việc sửa chữa, nâng cấp:
- Nếu không đủ điều kiện ghi tăng nguyên giá TSCĐ:
- Nợ các TK 623, 627, 641, 642 (Chi phí sửa chữa nhỏ)
- Có TK 241 – XDCB dở dang
- Nếu đủ điều kiện ghi tăng nguyên giá TSCĐ:
- Nợ TK 211 – TSCĐ hữu hình
- Có TK 241 – XDCB dở dang
(9) Sửa chữa thường xuyên TSCĐ
Đối với sửa chữa thường xuyên không thay đổi giá trị tài sản, chi phí sẽ được hạch toán thẳng vào chi phí sản xuất, kinh doanh trong kỳ.
Tóm lại, việc hạch toán chi phí sửa chữa văn phòng đi thuê cần tuân thủ các quy định kế toán về việc phân bổ chi phí, xác định tính hợp lý của chi phí và có hóa đơn chứng từ đầy đủ để đảm bảo tính chính xác và hợp pháp trong việc quản lý tài chính của doanh nghiệp.
>>> Xem thêm bài viết: Cách hạch toán tiền đồng phục nhân viên
4. Quy trình hạch toán chi phí sửa chữa văn phòng
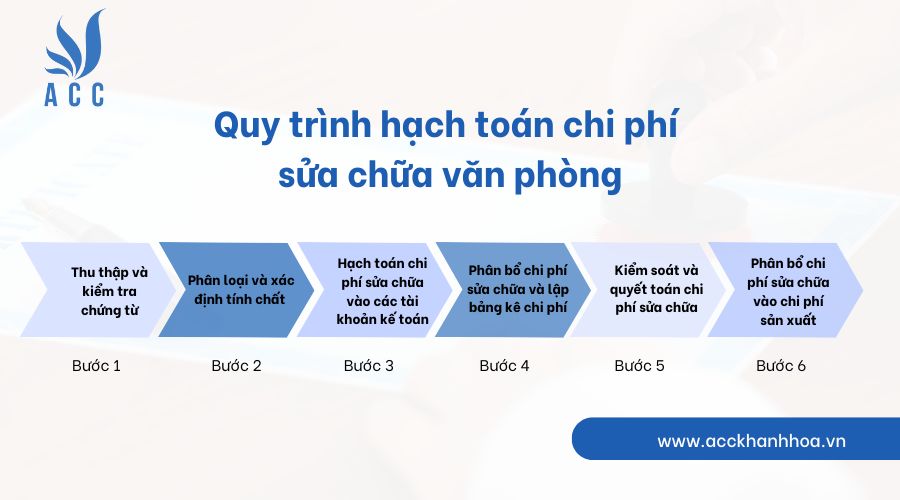
Để đảm bảo việc hạch toán chi phí sửa chữa văn phòng đi thuê tuân thủ các quy định kế toán hiện hành, doanh nghiệp cần thực hiện quy trình chi tiết hạch toán chi phí sửa chữa văn phòng đi thuê như sau:
Bước 1: Thu thập và kiểm tra chứng từ liên quan đến chi phí sửa chữa
Doanh nghiệp cần thu thập đầy đủ các chứng từ và hóa đơn chứng minh chi phí sửa chữa, bao gồm hóa đơn VAT (nếu có), biên lai thanh toán, hợp đồng sửa chữa, bảng tính chi phí. Các chứng từ này phải đảm bảo hợp pháp và chính xác để phục vụ cho việc hạch toán đúng đắn.
Bước 2: Phân loại và xác định tính chất của chi phí sửa chữa
- Sửa chữa thường xuyên: Chi phí sửa chữa không làm thay đổi nguyên giá tài sản cố định, chỉ duy trì trạng thái sử dụng bình thường của tài sản.
- Sửa chữa lớn: Các chi phí sửa chữa có ảnh hưởng lớn đến giá trị tài sản cố định, có thể làm kéo dài tuổi thọ của tài sản.
- Cải tạo, nâng cấp TSCĐ: Các chi phí này có thể làm tăng giá trị tài sản cố định và đáp ứng các điều kiện ghi tăng nguyên giá của tài sản.
Tùy vào loại chi phí sửa chữa, doanh nghiệp sẽ thực hiện phân bổ chi phí vào các tài khoản khác nhau.
Bước 3: Hạch toán chi phí sửa chữa vào các tài khoản kế toán
Khi phát sinh chi phí sửa chữa:
- Nếu thuế GTGT đầu vào có thể khấu trừ:
- Nợ TK 241 (Chi phí xây dựng dở dang)
- Nợ TK 133 (Thuế GTGT đầu vào được khấu trừ)
- Có các TK 111, 112, 152, 214 (Tài khoản liên quan đến các khoản chi phí phát sinh)
- Nếu thuế GTGT đầu vào không được khấu trừ:
- Nợ TK 241 (Chi phí xây dựng dở dang)
- Có các TK 111, 112, 152, 214 (Tài khoản chi phí phát sinh)
Khi sửa chữa hoàn thành và không đủ điều kiện ghi tăng nguyên giá TSCĐ:
- Nợ các tài khoản chi phí sản xuất (TK 623, 627, 641, 642 tùy theo từng loại chi phí)
- Có TK 241 (Chi phí xây dựng dở dang)
Bước 4: Phân bổ chi phí sửa chữa và lập bảng kê chi phí
Đối với sửa chữa lớn hoặc định kỳ, doanh nghiệp cần xác định và phân bổ chi phí sửa chữa vào các tài khoản chi phí sản xuất trong kỳ hoặc vào các tài khoản trả trước nếu cần phân bổ dần.
Để theo dõi, kiểm soát và báo cáo chi phí, kế toán cần lập bảng kê chi tiết về từng loại chi phí sửa chữa, kèm theo thông tin về thời gian, số tiền và mục đích sửa chữa. Việc này giúp doanh nghiệp kiểm soát được tổng chi phí và dễ dàng báo cáo các khoản chi phí sửa chữa cho cơ quan thuế khi cần.
Bước 5: Kiểm soát và quyết toán chi phí sửa chữa
Cuối kỳ kế toán, các khoản chi phí sửa chữa sẽ được kiểm soát và đối chiếu lại với kế hoạch chi phí đã dự toán trước (nếu có). Nếu phát sinh chi phí thực tế lớn hơn hoặc nhỏ hơn kế hoạch, cần có điều chỉnh cho hợp lý theo yêu cầu của Luật thuế và các quy định kế toán.
Bước 6: Phân bổ chi phí sửa chữa vào chi phí sản xuất kinh doanh (nếu cần)
Nếu là chi phí sửa chữa lớn hoặc có tính chu kỳ, kế toán sẽ tiến hành phân bổ chi phí sửa chữa vào chi phí sản xuất kinh doanh từng kỳ để đảm bảo các chi phí được tính đúng đắn vào hoạt động của doanh nghiệp.
Quy trình này giúp doanh nghiệp hạch toán chi phí sửa chữa văn phòng đi thuê một cách chính xác và tuân thủ các quy định của pháp luật về kế toán và thuế.
>>> Xem thêm bài viết: Cách hạch toán trả tiền thừa cho nhà cung cấp
5. Các loại thuế phải chịu khi sửa chữa văn phòng
Khi thực hiện việc sửa chữa văn phòng, doanh nghiệp không chỉ cần chú ý đến các khoản chi phí trực tiếp mà còn phải tuân thủ các quy định về thuế. Dưới đây là các loại thuế mà doanh nghiệp cần lưu ý khi sửa chữa văn phòng:
5.1. Thuế Thu nhập doanh nghiệp (TNDN) đối với chi phí sửa chữa văn phòng
Theo Luật Thuế thu nhập doanh nghiệp (TNDN) và các văn bản hướng dẫn hiện hành, doanh nghiệp có thể hạch toán chi phí sửa chữa văn phòng vào thuế TNDN theo hai phương thức chính:
- Hạch toán trực tiếp vào chi phí trong kỳ: Đối với các chi phí sửa chữa thường xuyên hoặc các chi phí sửa chữa lớn không đủ điều kiện ghi tăng nguyên giá tài sản cố định, doanh nghiệp sẽ hạch toán chi phí sửa chữa vào chi phí hoạt động kinh doanh trong kỳ. Các khoản chi này sẽ được trừ vào thu nhập chịu thuế của doanh nghiệp, giúp giảm số thuế phải nộp trong kỳ.
- Hạch toán vào nguyên giá tài sản cố định và trích khấu hao: Đối với các chi phí sửa chữa lớn có chu kỳ hoặc đáp ứng điều kiện ghi tăng nguyên giá tài sản cố định (như sửa chữa nâng cấp tài sản cố định), doanh nghiệp sẽ hạch toán chi phí này vào nguyên giá tài sản cố định và trích khấu hao theo thời gian. Việc này ảnh hưởng đến việc trích khấu hao tài sản và sẽ làm giảm lợi nhuận chịu thuế trong các kỳ kế toán tiếp theo.
5.2. Thuế giá trị gia tăng (GTGT) đối với chi phí sửa chữa văn phòng đi thuê
Theo quy định tại Luật Thuế giá trị gia tăng năm 2019 và Thông tư 219/2013/TT-BTC, doanh nghiệp có thể khấu trừ thuế GTGT đối với các chi phí sửa chữa văn phòng đi thuê nếu đáp ứng các điều kiện sau:
- Khấu trừ ngay trong kỳ: Đối với các chi phí sửa chữa thường xuyên hoặc các chi phí sửa chữa lớn không đủ điều kiện ghi tăng nguyên giá tài sản cố định, doanh nghiệp có thể khấu trừ thuế GTGT ngay trong kỳ. Điều này giúp doanh nghiệp giảm bớt số thuế đầu vào phải nộp cho ngân sách nhà nước.
- Khấu trừ theo thời gian: Đối với các chi phí sửa chữa lớn có tính chu kỳ hoặc có tính chất nâng cấp tài sản cố định (văn phòng đi thuê) mà đủ điều kiện ghi tăng nguyên giá tài sản cố định, doanh nghiệp sẽ phải khấu trừ thuế GTGT theo từng kỳ và tính vào khấu hao tài sản cố định.
Doanh nghiệp cần lưu ý rằng khi thực hiện sửa chữa văn phòng, ngoài việc hạch toán chi phí hợp lý để giảm thu nhập chịu thuế TNDN, còn phải đảm bảo tuân thủ các quy định về thuế GTGT khi khấu trừ thuế đầu vào.
6. Các câu hỏi thường gặp
Chi phí sửa chữa văn phòng có được hạch toán vào chi phí kinh doanh không?
Chi phí sửa chữa văn phòng có thể được hạch toán vào chi phí kinh doanh trong kỳ, đặc biệt đối với các sửa chữa thường xuyên hoặc sửa chữa không làm tăng nguyên giá tài sản cố định.
Khi nào doanh nghiệp cần hạch toán chi phí sửa chữa văn phòng vào nguyên giá tài sản cố định?
Chi phí sửa chữa văn phòng sẽ được hạch toán vào nguyên giá tài sản cố định khi đó là các sửa chữa lớn, có tính chu kỳ hoặc có tác dụng nâng cấp, cải tạo tài sản cố định.
Có cần trích khấu hao cho chi phí sửa chữa văn phòng không?
Nếu chi phí sửa chữa văn phòng được hạch toán vào nguyên giá tài sản cố định, doanh nghiệp sẽ cần trích khấu hao tài sản cố định đó theo thời gian.
Các chi phí sửa chữa lớn cần phải hạch toán như thế nào để đúng quy định thuế?
Các chi phí sửa chữa lớn nếu đủ điều kiện ghi tăng nguyên giá tài sản cố định cần phải hạch toán vào nguyên giá tài sản và trích khấu hao theo quy định của pháp luật về thuế thu nhập doanh nghiệp và thuế giá trị gia tăng.
Hy vọng rằng, với những hướng dẫn chi tiết trong bài viết, bạn đọc đã có thể hiểu rõ hơn về chi phí sửa chữa văn phòng hạch toán như thế nào. Tuy nhiên, trong quá trình thực hiện, có thể sẽ phát sinh những tình huống cụ thể khác nhau. Vì vậy, nếu có bất kỳ thắc mắc nào, đừng ngần ngại liên hệ với ACC Khánh Hòa để được tư vấn và hỗ trợ một cách nhanh chóng, chuyên nghiệp.
Để lại một bình luận