
Tổ chức khám sức khỏe định kỳ không chỉ là trách nhiệm của doanh nghiệp theo Luật Lao động mà còn là chính sách phúc lợi quan trọng để giữ chân nhân tài. Tuy nhiên, đứng dưới góc độ kế toán, việc hạch toán chi phí khám sức khỏe cho nhân viên sao cho “hợp lòng” cơ quan thuế lại là một thách thức. Bài viết này ACC Khánh Hòa sẽ giúp bạn nắm vững các bước định khoản, chuẩn bị hồ sơ và cập nhật những quy định pháp lý mới nhất để bảo vệ chi phí của doanh nghiệp.
1. Quy định pháp lý về việc khám sức khỏe cho người lao động
Theo Bộ luật Lao động 2019 và Luật An toàn, vệ sinh lao động 2015, doanh nghiệp bắt buộc phải tổ chức khám sức khỏe định kỳ cho người lao động ít nhất 1 lần/năm đối với lao động bình thường và 2 lần/năm đối với lao động làm công việc nặng nhọc, độc hại hoặc nguy hiểm. Việc này nhằm bảo vệ sức khỏe người lao động và đảm bảo an toàn lao động.
Ngoài ra, Luật Thuế thu nhập doanh nghiệp 2025 và Thông tư 20/2026/TT-BTC quy định chi phí khám sức khỏe định kỳ phục vụ hoạt động sản xuất kinh doanh được coi là chi phí hợp lý, được trừ khi xác định thu nhập chịu thuế nếu có đầy đủ hóa đơn, chứng từ hợp lệ.
2. Cách hạch toán chi phí khám sức khỏe cho nhân viên chi tiết
Hạch toán chi phí khám sức khỏe cho nhân viên là quá trình ghi nhận khoản chi này vào sổ sách kế toán một cách chính xác, đảm bảo tuân thủ các quy định về chi phí được trừ. Dưới đây là hướng dẫn chi tiết dựa trên các thông tư hướng dẫn thuế hiện hành.
2.1. Hạch toán theo Thông tư 200/2014/TT-BTC
Theo Thông tư 200/2014/TT-BTC (vẫn được tham chiếu trong một số trường hợp chuyển tiếp), chi phí khám sức khỏe được hạch toán vào TK 622, 627 (chi phí sản xuất kinh doanh) hoặc TK 641, 642 (chi phí quản lý doanh nghiệp), tùy theo bộ phận liên quan. Bản chất là chi phí sản xuất kinh doanh hoặc chi phúc lợi (TK 6422). Định khoản cụ thể: Nợ TK 642 / Có TK 111, 112, 331 (số tiền thực tế chi trả). Quy định này áp dụng chủ yếu cho doanh nghiệp lớn, nhưng cần cập nhật theo Thông tư 20/2026/TT-BTC để đảm bảo chi phí được trừ đầy đủ.
2.2. Hạch toán theo Thông tư 133/2016/TT-BTC
Thông tư 133/2016/TT-BTC hướng dẫn hạch toán cho doanh nghiệp nhỏ và vừa, sử dụng TK 154 (chi phí sản xuất chung) hoặc TK 642 (chi phí quản lý doanh nghiệp). Định khoản: Nợ TK 642 / Có TK 111, 112, 331. Bản chất là chi phí quản lý doanh nghiệp, tập trung vào phúc lợi nhân viên. Tuy nhiên, từ năm 2026, doanh nghiệp cần áp dụng Thông tư 20/2026/TT-BTC để xác định chi phí được trừ khi tính thuế TNDN, đảm bảo tính hợp lý và không vượt định mức phúc lợi.
Xem thêm: Hạch toán thuế môn bài theo thông tư 133
3. Chi phí khám sức khỏe có được trừ khi tính thuế TNDN và GTGT không?
Theo Luật Thuế thu nhập doanh nghiệp 2025 và Thông tư 20/2026/TT-BTC, chi phí khám sức khỏe định kỳ cho nhân viên phục vụ hoạt động sản xuất kinh doanh được trừ khi tính thuế TNDN nếu đáp ứng điều kiện: có hóa đơn, chứng từ hợp lệ và liên quan trực tiếp đến hoạt động kinh doanh.
Về thuế GTGT, khoản chi này được khấu trừ đầu vào nếu hóa đơn GTGT từ cơ sở y tế đủ điều kiện, mặc dù dịch vụ khám chữa bệnh thường không chịu thuế GTGT (thuế suất 0%).
Doanh nghiệp cần lưu ý tổng chi phúc lợi không vượt 01 tháng lương bình quân thực tế trong năm để tránh loại trừ.
Xem thêm: Cách hạch toán điều chỉnh tăng giảm thuế GTGT nhanh chóng
4. Khám sức khỏe cho nhân viên có tính vào thu nhập chịu thuế TNCN?
Theo hướng dẫn mới nhất tại Thông tư 20/2026/TT-BTC, khoản chi khám sức khỏe định kỳ cho tập thể người lao động không tính vào thu nhập chịu thuế TNCN của cá nhân.
Tuy nhiên, nếu khám theo yêu cầu cá nhân (gói riêng lẻ), khoản chi này phải được tính vào thu nhập chịu thuế TNCN của nhân viên đó, trừ khi quy định khác trong thỏa ước lao động tập thể.
5. Bộ hồ sơ chứng từ đầy đủ để chi phí khám sức khỏe là “hợp lệ”
Để hạch toán chi phí khám sức khỏe cho nhân viên được cơ quan thuế chấp nhận, doanh nghiệp cần chuẩn bị đầy đủ hồ sơ chứng từ sau:
- Hợp đồng khám sức khỏe với cơ sở y tế đủ điều kiện.
- Danh sách nhân viên tham gia khám sức khỏe.
- Hóa đơn giá trị gia tăng (GTGT) từ bệnh viện/phòng khám.
- Kết quả khám sức khỏe (lưu tại sổ theo dõi sức khỏe nhân viên).
- Chứng từ thanh toán (Ủy nhiệm chi nếu hóa đơn từ 20 triệu đồng trở lên).
- Quy chế tài chính hoặc thỏa ước lao động tập thể có quy định về chế độ này.
6. Những lưu ý quan trọng về định mức chi phúc lợi
Doanh nghiệp cần chú ý khống chế tổng mức chi phúc lợi (bao gồm khám sức khỏe, nghỉ mát, hiếu hỷ…) không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, theo Thông tư 20/2026/TT-BTC.
Nếu vượt, phần vượt sẽ không được trừ khi tính thuế TNDN. Ngoài ra, ưu tiên tổ chức khám tập thể để tránh tính thuế TNCN cá nhân và đảm bảo tuân thủ Bộ luật Lao động 2019.
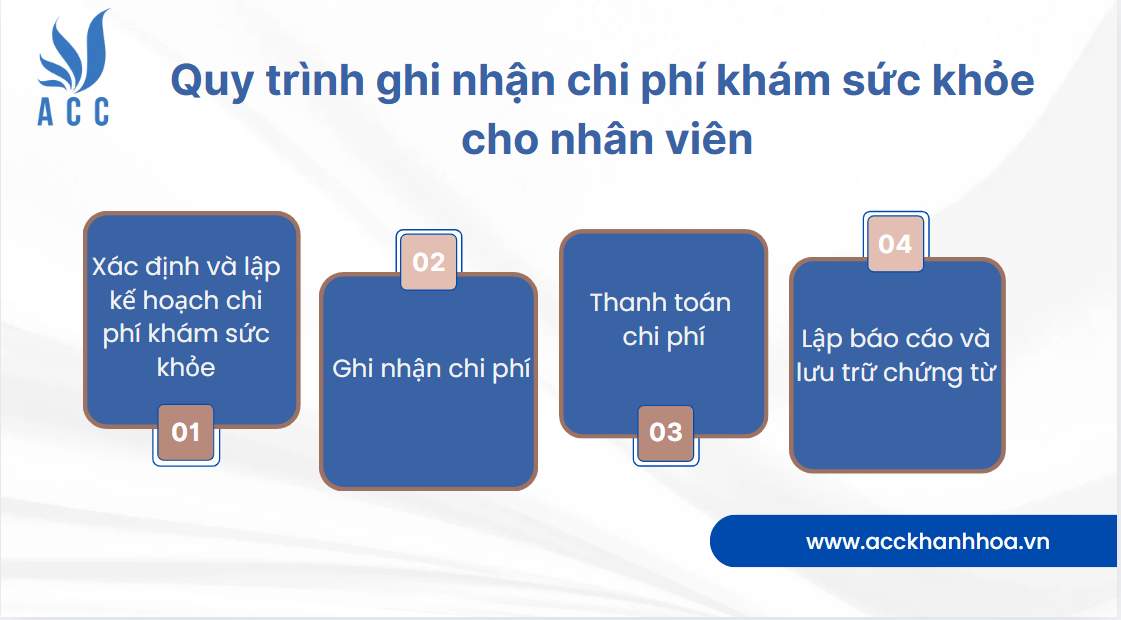
Quy trình ghi nhận chi phí khám sức khỏe cho nhân viên thường bao gồm các bước sau:
Bước 1: Xác định và lập kế hoạch chi phí khám sức khỏe
Tập hợp và kiểm tra tính hợp lệ của các chứng từ liên quan đến chi phí khám sức khỏe của nhân viên, bao gồm hóa đơn, biên nhận từ bệnh viện hoặc phòng khám. Dự toán chi phí dựa trên số lượng nhân viên và các hạng mục cần thiết, sau đó phân bổ ngân sách cho từng bộ phận.
Bước 2: Ghi nhận chi phí
Kế toán mở tài khoản chi phí khám sức khỏe trong sổ sách và ghi nhận vào tài khoản tương ứng (TK 642 theo quy định mới).
Bước 3: Thanh toán chi phí
Thực hiện thanh toán cho đơn vị cung cấp dịch vụ theo chứng từ. Cập nhật sổ sách sau mỗi lần thanh toán để đảm bảo chính xác.
Bước 4: Lập báo cáo và lưu trữ chứng từ
Lập báo cáo chi phí định kỳ để kiểm soát ngân sách. Lưu trữ chứng từ một cách khoa học.
7. Câu hỏi thường gặp
Thuê bác sĩ về khám tại công ty có được tính là chi phí hợp lý?
Được, miễn là đơn vị y tế đó có chức năng thăm khám và có đầy đủ hợp đồng, hóa đơn GTGT.
Khám sức khỏe khi tuyển dụng (đầu vào) doanh nghiệp chi trả có được hạch toán không?
Có, nếu trong quy chế tuyển dụng của công ty quy định doanh nghiệp sẽ chi trả khoản phí này cho ứng viên.
Hóa đơn khám sức khỏe không có thuế suất (KCT) có đúng không?
Đúng. Dịch vụ khám chữa bệnh là đối tượng không chịu thuế GTGT, nên hóa đơn từ bệnh viện thường không có dòng thuế suất.
Hạch toán chi phí khám sức khỏe có ảnh hưởng đến báo cáo tài chính của doanh nghiệp không?
Có. Chi phí khám sức khỏe sẽ được ghi nhận vào báo cáo tài chính, ảnh hưởng đến tổng chi phí hoạt động và lợi nhuận trước thuế.
Có cần phân bổ chi phí khám sức khỏe cho từng nhân viên hay không?
Nếu tổ chức khám cho từng nhân viên, chi phí cần phân bổ cho từng cá nhân. Nếu khám cho nhóm hoặc toàn bộ, phân bổ theo tỷ lệ hợp lý cho các bộ phận.
Cách hạch toán chi phí khám sức khỏe cho nhân viên là những thông tin cần thiết để đảm bảo sự hợp lý và minh bạch trong quản lý tài chính của doanh nghiệp. Việc phân bổ, ghi nhận và báo cáo chi phí một cách chính xác sẽ giúp doanh nghiệp quản lý chi phí hiệu quả và nâng cao phúc lợi cho nhân viên. Thông qua bài viết trên, ACC Khánh Hòa hy vọng bạn đọc đã có thêm nhiều thông tin bổ ích. Đồng thời, hãy liên hệ với chúng tôi nếu có bất kỳ thắc mắc nào để được hỗ trợ tốt nhất.
Để lại một bình luận