
Trong quản lý tài chính doanh nghiệp, việc duy trì và quản lý nguồn vốn hiệu quả là yếu tố quyết định đến sự phát triển bền vững. Một trong những công cụ quan trọng để hỗ trợ doanh nghiệp trong việc duy trì sức mạnh tài chính và ổn định hoạt động là Quỹ dự trữ bổ sung vốn điều lệ. Vậy, Quỹ dự trữ bổ sung vốn điều lệ là gì? và nó đóng vai trò như thế nào trong việc quản lý tài chính của doanh nghiệp? Bài viết ACC Khánh Hòa sẽ giúp bạn hiểu rõ hơn về khái niệm và ý nghĩa của quỹ này.
1. Quỹ dự trữ bổ sung vốn điều lệ là gì?
Quỹ dự trữ bổ sung vốn điều lệ là một phần lợi nhuận sau thuế mà các ngân hàng và chi nhánh ngân hàng nước ngoài hàng năm trích ra để tạo ra một nguồn dự phòng. Nguồn dự phòng này đóng vai trò như một “vốn dự phòng” để bổ sung vào vốn điều lệ của ngân hàng khi cần thiết. Điều này có nghĩa là, nếu ngân hàng gặp phải khó khăn tài chính hoặc muốn mở rộng hoạt động, họ có thể sử dụng quỹ dự trữ này để tăng cường khả năng tài chính của mình. Quy định về quỹ này được cụ thể hóa trong Điều 139 của Luật các tổ chức tín dụng năm 2010 (đã được sửa đổi, bổ sung năm 2017).
2. Quỹ dự trữ bổ sung vốn điều lệ được áp dụng nguyên tắc kế toán
Quỹ dự trữ bổ sung vốn điều lệ là một phần quan trọng trong cấu trúc vốn của các tổ chức tín dụng. Việc hiểu rõ các nguyên tắc kế toán áp dụng cho quỹ này là rất quan trọng để đảm bảo tính chính xác và minh bạch trong báo cáo tài chính.
Hàng năm, các tổ chức tín dụng trích một phần lợi nhuận sau thuế để bổ sung vào quỹ dự trữ bổ sung vốn điều lệ. Tỷ lệ trích lập này được quy định cụ thể trong luật và các văn bản hướng dẫn.
Số tiền trích lập được ghi nhận tăng tài khoản 611 (Quỹ dự trữ bổ sung vốn điều lệ) và giảm tài khoản lợi nhuận chưa phân phối. Tăng cường nguồn vốn tự có của tổ chức tín dụng, đảm bảo khả năng thanh toán và đáp ứng các yêu cầu về an toàn vốn.
Sử dụng quỹ khi có nhu cầu tăng vốn điều lệ và được cơ quan có thẩm quyền phê duyệt. Số tiền sử dụng được ghi nhận giảm tài khoản 611 và tăng tài khoản vốn điều lệ. Tăng vốn điều lệ để mở rộng hoạt động kinh doanh, đầu tư hoặc đáp ứng các yêu cầu về vốn tối thiểu.
Nguyên tắc đánh giá
Quỹ dự trữ bổ sung vốn điều lệ luôn được ghi nhận ở giá trị danh nghĩa (giá trị ghi sổ), không có việc đánh giá lại theo giá thị trường. Giá trị của quỹ chỉ thay đổi khi có việc trích lập thêm hoặc sử dụng quỹ.
Nguyên tắc trình bày
Bảng cân đối kế toán của quỹ được trình bày trong phần vốn chủ sở hữu, sau vốn điều lệ. Các thông tin liên quan đến quỹ như: số dư đầu kỳ, số tiền trích lập, số tiền sử dụng, số dư cuối kỳ cần được trình bày rõ ràng trong phần ghi chú báo cáo tài chính
Ví dụ minh họa: Đầu năm, một ngân hàng có lợi nhuận sau thuế là 100 tỷ đồng. Tỷ lệ trích lập quỹ dự trữ bổ sung vốn điều lệ là 10%. Cuối năm, ngân hàng quyết định sử dụng 50 tỷ đồng từ quỹ này để tăng vốn điều lệ.
>>> Xem thêm: Quy định về vốn điều lệ và vốn đầu tư qua bài viết ACC Khánh Hòa nhé!!!
3. Quy trình thực hiện quỹ dự trữ bổ sung vốn điều lệ
Quỹ dự trữ bổ sung vốn điều lệ là một công cụ quan trọng trong việc đảm bảo sự ổn định tài chính của các tổ chức tín dụng. Quy trình thực hiện quỹ này thường bao gồm các bước sau:
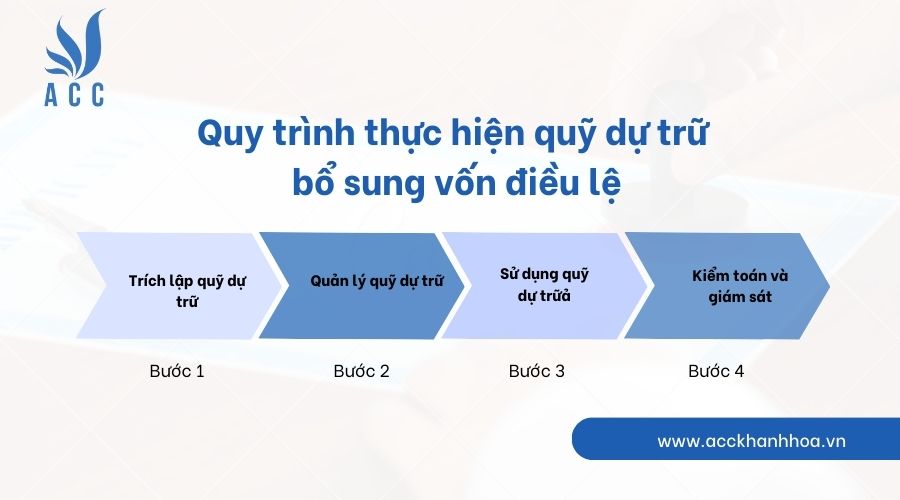
Bước 1: Trích lập quỹ dự trữ
Hàng năm, tổ chức tín dụng sẽ trích một tỷ lệ nhất định trên lợi nhuận sau thuế để bổ sung vào quỹ dự trữ. Tỷ lệ này được quy định cụ thể trong các văn bản pháp luật và tùy thuộc vào từng loại hình tổ chức tín dụng.
Số tiền trích lập sẽ được ghi nhận vào tài khoản kế toán chuyên biệt dành cho quỹ dự trữ bổ sung vốn điều lệ.
Bước 2: Quản lý quỹ dự trữ
Tổ chức tín dụng cần theo dõi chặt chẽ số dư của quỹ dự trữ để đảm bảo luôn đáp ứng các yêu cầu về tỷ lệ an toàn vốn.
Số dư và biến động của quỹ dự trữ phải được báo cáo định kỳ cho cơ quan quản lý và các cơ quan có thẩm quyền.
Bước 3: Sử dụng quỹ dự trữ
Việc sử dụng quỹ dự trữ phải được sự chấp thuận của cơ quan quản lý (thường là Ngân hàng Nhà nước).
Quỹ dự trữ chủ yếu được sử dụng để: Bổ sung vốn điều lệ khi cần thiết; Khắc phục những tổn thất bất ngờ; Tăng cường khả năng thanh toán của tổ chức tín dụng.
Tổ chức tín dụng phải lập hồ sơ đề nghị sử dụng quỹ dự trữ và trình lên cơ quan quản lý để xem xét, phê duyệt.
Bước 4: Kiểm toán và giám sát
Quỹ dự trữ phải được kiểm toán độc lập hàng năm để đảm bảo tính chính xác và minh bạch.
Cơ quan quản lý sẽ tiến hành giám sát việc trích lập, quản lý và sử dụng quỹ dự trữ để đảm bảo tuân thủ các quy định pháp luật.
4. Vai trò của quỹ dự trữ bổ sung vốn điều lệ
Quỹ dự trữ bổ sung vốn điều lệ là một phần không thể thiếu trong cấu trúc tài chính của các tổ chức tín dụng. Nó đóng vai trò như một “vùng đệm” tài chính, giúp tổ chức tín dụng đối phó với những rủi ro và biến động không lường trước trong hoạt động kinh doanh.
- Khi tổ chức tín dụng cần tăng vốn điều lệ để đáp ứng các yêu cầu về vốn tối thiểu hoặc để mở rộng hoạt động, quỹ dự trữ sẽ được sử dụng để bổ sung.
- Trong trường hợp tổ chức tín dụng gặp phải những khoản lỗ bất ngờ, quỹ dự trữ sẽ được sử dụng để bù đắp, giúp hạn chế tác động tiêu cực đến tình hình tài chính.
- Quỹ dự trữ giúp tăng cường khả năng thanh toán của tổ chức tín dụng, đảm bảo khả năng trả nợ khi đến hạn, từ đó nâng cao uy tín và độ tin cậy của tổ chức.
- Quỹ dự trữ có thể được sử dụng để đầu tư vào các dự án mới, mở rộng quy mô hoạt động, hoặc nâng cao chất lượng dịch vụ, góp phần tăng trưởng và phát triển bền vững của tổ chức.
- Việc các tổ chức tín dụng đều có quỹ dự trữ giúp tăng cường sự ổn định của toàn bộ hệ thống ngân hàng, giảm thiểu rủi ro lan rộng và bảo vệ lợi ích của các khách hàng.
>>> Quý khách có nhu cầu và quan tâm đến các dịch khác của ACC Khánh Hòa, hãy tham khảo bài viết Dịch vụ tăng vốn điều lệ cho doanh nghiệp để tìm hiểu thêm hoặc liên hệ hotline để nhận được sự hỗ trợ và tư vấn trực tiếp.
5. Câu hỏi thường gặp?
Quỹ dự trữ bổ sung vốn điều lệ có cần phải báo cáo không?
Có, quỹ dự trữ bổ sung vốn điều lệ cần phải được báo cáo trong báo cáo tài chính của doanh nghiệp. Các thông tin liên quan đến việc trích lập và sử dụng quỹ này phải được ghi nhận rõ ràng và minh bạch.
Doanh nghiệp có thể thay đổi mức quỹ dự trữ bổ sung vốn điều lệ không?
Có, doanh nghiệp có thể thay đổi mức quỹ dự trữ bổ sung vốn điều lệ theo quyết định của Hội đồng quản trị hoặc Đại hội đồng cổ đông. Tuy nhiên, việc thay đổi này cần phải được thực hiện theo quy định của pháp luật và điều lệ công ty.
Ai là người quản lý quỹ dự trữ bổ sung vốn điều lệ?
Quỹ dự trữ bổ sung vốn điều lệ thường được quản lý bởi Hội đồng quản trị hoặc Ban Giám đốc của doanh nghiệp. Họ có trách nhiệm quyết định cách sử dụng quỹ và đảm bảo việc quản lý tài chính đúng quy định.
Quỹ dự trữ bổ sung vốn điều lệ không chỉ là một công cụ tài chính quan trọng mà còn là một phần thiết yếu trong chiến lược tài chính của doanh nghiệp. Việc hiểu rõ về quỹ này giúp các doanh nghiệp không chỉ đáp ứng được các yêu cầu pháp lý mà còn đảm bảo sự ổn định và phát triển bền vững trong dài hạn với sự hỗ trợ của ACC Khánh Hòa.
Để lại một bình luận